
Résumé : Pour préparer votre retraite avec l’immobilier neuf, choisissez d’abord entre l’achat de votre résidence principale et l’investissement locatif. Évaluez ensuite le coût total, la durée du crédit, les loyers envisageables, les charges et la fiscalité applicable. Une stratégie cohérente avec votre horizon et votre budget compte davantage qu’un avantage fiscal pris isolément.
Votre objectif est-il de réduire vos dépenses de logement à la retraite ou de percevoir des loyers ? La réponse oriente votre projet immobilier. Pour comparer plusieurs pistes d’investissement, nous avons rassemblé Les meilleurs investissements locatifs dans le neuf. L’essentiel est de choisir un bien dont le financement, l’emplacement et l’usage correspondent à votre situation, sans miser sur une hausse future de sa valeur.
En France, l’immobilier occupe une place importante dans le patrimoine des ménages. Début 2024, 61,2 % des ménages détenaient au moins un bien immobilier, selon l’enquête Patrimoine de l’Insee. Ce constat décrit la détention, pas la rentabilité d’un achat. Pour constituer un patrimoine dans le neuf et préparer votre retraite, examinez plutôt la manière dont le bien répondra à vos besoins avant et après la fin de votre activité.
Deux façons de bâtir un patrimoine dans le neuf
Imaginez deux projets financés à crédit : l’un concerne votre résidence principale, l’autre un logement destiné à la location. Ils ne produisent pas les mêmes effets. La résidence principale ne génère pas de loyer, mais un crédit remboursé avant la retraite peut réduire vos dépenses de logement. Un investissement locatif vise des revenus, avec des charges et des risques de gestion à intégrer.
Pour votre résidence principale, estimez la durée pendant laquelle vous comptez occuper le logement et vérifiez que les mensualités restent compatibles avec votre budget. La proximité des commerces, des transports et des services peut aussi compter si vos besoins évoluent avec l’âge. Un logement neuf peut limiter les travaux importants à court terme, mais il ne dispense pas d’anticiper les charges de copropriété et l’entretien.
Dans le locatif, le résultat dépend des loyers réellement accessibles, des dépenses et des périodes sans locataire. Le bien peut compléter vos revenus à la retraite si son financement est adapté et si la location fonctionne. Il ne s’agit toutefois pas d’un revenu garanti : les impayés, les réparations et la vacance peuvent peser sur le budget.
Vérifier la rentabilité locative au-delà du loyer affiché
Un loyer prévisionnel élevé ne suffit pas à valider un achat. Commencez par calculer le coût total, en intégrant le prix, le crédit, les frais liés à l’acquisition, l’assurance emprunteur, les charges non récupérables et la gestion. Comparez ce montant aux loyers plausibles dans le quartier, en prévoyant des périodes sans location et des dépenses imprévues.
Par exemple, établissez deux scénarios : une occupation régulière et une année comportant plusieurs mois de vacance. Vérifiez si vous pouvez encore régler les mensualités dans le scénario moins favorable. Pour préciser votre sélection, nous détaillons les points à examiner dans Choisir un investissement locatif neuf.
Ne confondez pas rendement brut et revenu disponible. Le premier rapproche les loyers annuels du prix d’achat, tandis que le second tient compte des coûts, de la fiscalité et du financement. Votre capacité à supporter un effort d’épargne mensuel est donc aussi importante que le loyer estimé.
Adapter le crédit à votre horizon de retraite
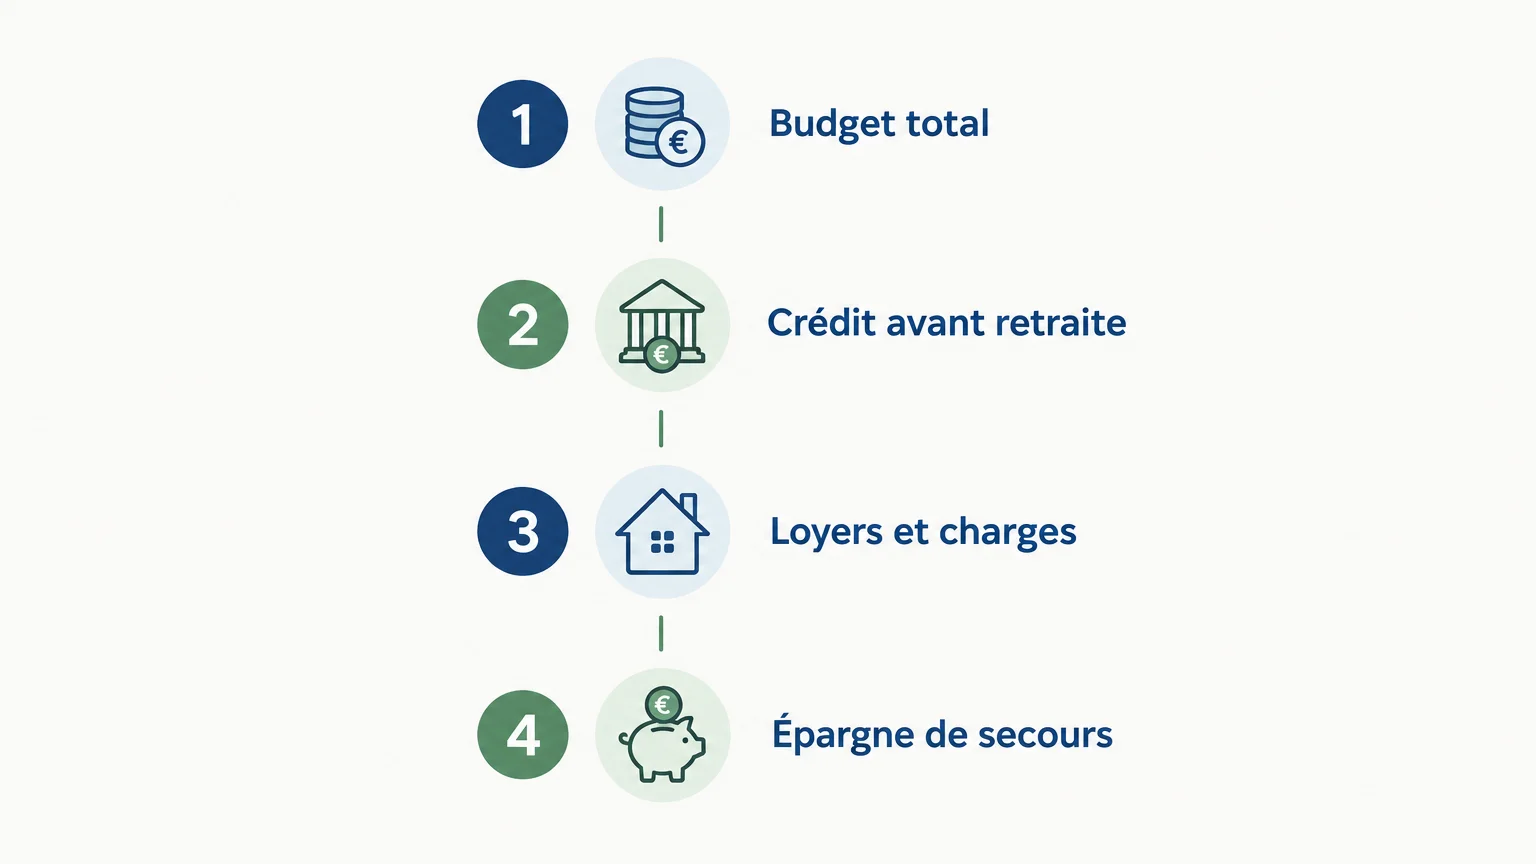
La durée du prêt doit correspondre à votre calendrier, pas seulement à la mensualité que la banque accepte. Estimez le capital restant dû à la date envisagée de départ en retraite. Si le crédit se poursuit après cette date, testez votre budget avec des revenus plus faibles et sans supposer que les loyers couvriront toujours les échéances.
Un plan de financement utile prévoit aussi une réserve pour les périodes de vacance, les réparations et les dépenses personnelles. Évitez de mobiliser toute votre épargne disponible dans l’apport. Garder une marge de sécurité peut limiter la nécessité de vendre un bien au mauvais moment pour faire face à une dépense.
Vous pouvez compléter votre réflexion immobilière par d’autres formes d’épargne retraite. En juin 2026, la Direction générale du Trésor indiquait que l’encours du PER avait dépassé 150 milliards d’euros. Ce dispositif d’épargne reste distinct de l’immobilier, avec ses propres règles de placement et de sortie, comme l’explique le point du Trésor sur le PER.
Examiner la fiscalité sans fonder tout le projet dessus
Un avantage fiscal ne transforme pas automatiquement un achat en bon investissement. Commencez par vérifier les règles applicables à votre projet, à la date d’acquisition, à votre situation fiscale et au type de location envisagé. Les dispositifs évoluent : ne reprenez pas sans vérification les taux ou conditions d’une ancienne publicité immobilière.
Comparez ensuite le scénario avec avantage fiscal et celui sans avantage. Si l’opération ne tient qu’en supposant une réduction d’impôt maximale, le budget mérite d’être revu. Prenez aussi en compte l’imposition des revenus locatifs et les conséquences d’une revente, selon le régime retenu et votre situation.
Pour une résidence principale, l’objectif patrimonial diffère : vous cherchez d’abord un logement adapté et un financement soutenable, plutôt qu’un revenu locatif. Dans les deux cas, faites valider les calculs fiscaux par un professionnel qui connaît votre situation, avant de signer.
Choisir un emplacement et un logement adaptés à l’usage
Pour un logement locatif, évaluez la demande à l’échelle du quartier : commerces, transports, emplois, établissements d’enseignement et services de santé. Ces éléments aident à déterminer si le logement peut répondre aux besoins des futurs locataires. Ils ne remplacent pas l’étude des loyers comparables ni l’analyse de la concurrence locale.
Sur la Côte d’Azur, les activités et services d’une commune peuvent aussi nourrir votre réflexion sur les profils de locataires visés. À titre de ressource pour explorer cet aspect du territoire, consultez https://global-luxury-properties.com/meilleures-activites-cote-d-azur-pour-clientele-fortunee/. Vérifiez toutefois que la demande correspondant à votre projet existe bien à proximité du logement et sur la période de location prévue.
Examinez également les caractéristiques concrètes du bien : luminosité, plan, rangements, confort thermique et acoustique, performance énergétique et niveau des charges. Chez nous, les acquéreurs peuvent être conseillés sur les possibilités de personnalisation pendant l’avancement du chantier. Notre actualité fait état d’une Pyramide d’argent en 2023 et d’une distinction en rénovation en 2024. Ces repères ne remplacent pas l’examen des caractéristiques et des documents du programme choisi.
Préserver la diversification et anticiper la transmission
Un logement neuf peut constituer une part importante de votre patrimoine, mais il concentre aussi votre investissement dans un actif peu liquide et dans une localisation donnée. Pour mesurer cette concentration, comparez la part de l’immobilier avec votre épargne disponible, vos placements financiers, vos emprunts et vos projets familiaux.
Les projections relatives aux retraites évoluent avec les hypothèses démographiques et économiques. Le Conseil d’orientation des retraites a actualisé ses projections dans son rapport de juin 2026. Ce contexte invite à réexaminer régulièrement votre âge de départ envisagé, vos ressources et le calendrier de remboursement, plutôt qu’à conserver des hypothèses anciennes sans les vérifier.
Si votre projet inclut une transmission, comparez les options avec un notaire ou un conseiller patrimonial avant toute donation. Nous expliquons les règles abordées dans notre page sur Les exonérations sur les donations dans le neuf. Les conséquences dépendent notamment de la situation familiale, de la valeur transmise et des règles en vigueur.
Une stratégie patrimoniale cohérente avec votre retraite
Pour constituer un patrimoine immobilier neuf, distinguez d’abord l’achat destiné à vous loger de celui qui vise des revenus locatifs. Calculez le coût complet, testez votre capacité de remboursement jusqu’à la retraite et vérifiez la demande locative ainsi que les règles fiscales applicables. Enfin, gardez une épargne de précaution et réévaluez régulièrement l’équilibre entre immobilier, liquidités et autres placements.
Préparez votre projet immobilier neuf
Un projet destiné à la retraite se construit à partir de votre budget, de votre horizon d’investissement et de l’usage recherché. Pour un logement neuf sur la Côte d’Azur, nous vous accompagnons dans l’étude du programme, les solutions de financement, les garanties et les possibilités de personnalisation pendant le chantier.
Notre approche prend en compte le terrain, la conception du logement et son confort d’usage, avec un interlocuteur pour vous guider jusqu’à l’emménagement. Découvrir les solutions pour investir dans le neuf et échanger sur les étapes adaptées à votre projet.
Questions fréquemment posées
Faut-il acheter sa résidence principale ou investir dans le locatif ?
La résidence principale peut réduire vos dépenses de logement si le crédit est remboursé avant la retraite. Le locatif vise des revenus, mais implique des charges, une gestion et un risque de vacance.
Un logement neuf garantit-il des revenus à la retraite ?
Non, les loyers dépendent de la demande, de l’occupation du logement et des dépenses à couvrir. Établissez un budget qui tient aussi si le logement reste temporairement vacant.
Comment évaluer un projet locatif avant l’achat ?
Calculez le coût total, les loyers réalistes, les charges, les mensualités et l’effort d’épargne nécessaire. Testez également un scénario avec vacance locative et dépenses imprévues.
La fiscalité doit-elle déterminer le choix du logement ?
Elle fait partie du calcul, mais ne doit pas remplacer l’analyse de l’emplacement, du financement et de la demande locative. Vérifiez les règles applicables à votre situation au moment de l’achat.
Quel accompagnement Azur Réalisation propose-t-elle pour un achat neuf ?
Nous informons les acquéreurs sur les solutions de financement, les garanties de construction et les possibilités de personnalisation pendant le chantier. Notre accompagnement concerne le parcours d’achat d’un logement neuf jusqu’à l’emménagement.


