
Résumé : Un simulateur d’investissement locatif transforme le prix, les loyers, les charges, le crédit et la fiscalité en indicateurs comparables. Pour interpréter les résultats, distinguez rendement brut, rendement net et trésorerie mensuelle, puis testez des hypothèses prudentes. L’outil aide à repérer les écarts et les risques, sans remplacer l’analyse du logement ni celle de votre situation fiscale.
Un loyer élevé suffit-il à rendre un achat rentable ? Pas si les charges, les périodes sans locataire, le financement ou l’impôt ne sont pas comptés. Avant de faire une offre, transformez le projet en hypothèses vérifiables et comparez les résultats à votre budget. Pour situer différents types de projets neufs, notre comparatif des investissements locatifs neufs constitue un point de départ, sans remplacer un calcul adapté à votre situation.
Un simulateur d’investissement locatif met en relation les revenus attendus et les coûts d’un bien. Il peut éclairer votre rendement, votre trésorerie et votre financement, à condition de saisir des données réalistes. En France, la fiscalité et le marché locatif varient selon le type de location et le secteur. La qualité des hypothèses compte donc davantage qu’un résultat affiché au centième près.
Que mesure un simulateur d’investissement locatif ?
Un simulateur rassemble les principales recettes et dépenses prévisionnelles pour donner une première lecture financière d’un achat destiné à la location. Selon ses fonctionnalités, il calcule le rendement locatif, le flux de trésorerie mensuel ou le coût du financement. Certains outils permettent aussi de modifier les paramètres pour observer leurs effets sur le projet.
Ces indicateurs répondent à des questions différentes. Le rendement exprime un rapport entre revenus locatifs et coût du bien. Le cash-flow indique ce qui reste, ou ce qu’il faut ajouter, après les sorties d’argent prises en compte. La capacité d’emprunt estime, quant à elle, le financement envisageable à partir de vos revenus, de vos charges et des conditions de crédit saisies.
Un outil fournit donc une projection calculée à partir de vos entrées, et non une promesse de résultat. Il ne confirme pas à lui seul le loyer réellement accessible, l’état du logement, la demande locale ou l’éligibilité à un régime fiscal. Utilisez-le pour comparer et repérer les questions à vérifier avant de vous engager.
Quelles données saisir pour obtenir une estimation utile ?
Commencez par le coût complet de l’opération. Saisissez le prix d’achat, les frais d’acquisition, les éventuels frais d’intermédiaire et les travaux ou équipements prévus. Pour une comparaison cohérente, ne confrontez pas un bien dont le prix seul est saisi à un autre dont les dépenses annexes sont déjà intégrées.
Renseignez ensuite le loyer envisagé et les dépenses annuelles du propriétaire. Il faut notamment examiner la taxe foncière, les charges de copropriété non récupérables, l’assurance, l’entretien et les frais de gestion si vous déléguez cette tâche. Prévoyez aussi une hypothèse de vacance locative, car un logement inoccupé ne génère pas de loyer pendant cette période.
Si vous empruntez, indiquez l’apport, le montant emprunté, la durée, le taux et l’assurance du crédit. Ces variables modifient les mensualités et la trésorerie disponible. À titre de repère daté, la Banque de France situait à 3,32 % le taux moyen des nouveaux crédits à l’habitat aux particuliers hors renégociations en août 2026. Ce chiffre décrit l’ensemble concerné, pas une offre garantie pour un investissement locatif. Consultez les taux des crédits nouveaux pour situer cette donnée.
Comment lire le rendement et le cash-flow sans les confondre ?
Le rendement brut donne un premier repère : il rapporte les loyers annuels au coût d’acquisition retenu. Le rendement net déduit certaines dépenses liées au bien. Le rendement après impôts va plus loin en tenant compte de la fiscalité estimée. Vérifiez les postes inclus dans chaque formule, car deux simulateurs peuvent employer des définitions différentes.
Prenons un exemple simplifié. Un logement dont le coût total d’acquisition est estimé à 200 000 € et qui rapporte 800 € de loyer mensuel produit 9 600 € de loyers annuels. Le rendement brut ressort à 4,8 %. Si les charges annuelles retenues s’élèvent à 1 800 € et que l’hypothèse comprend un mois sans loyer, les revenus considérés après ces postes sont de 7 000 €, soit 3,5 % du coût d’acquisition, avant impôt.
Le cash-flow mensuel se lit séparément. Il compare les encaissements aux sorties d’argent, notamment les charges, les impôts estimés et les mensualités de crédit. Un rendement net positif n’implique donc pas automatiquement une trésorerie mensuelle positive. À l’inverse, un cash-flow favorable ne suffit pas à évaluer la qualité du bien ou son potentiel à long terme.
Pour lire les résultats, repérez d’abord les postes inclus, puis regardez l’effort d’épargne nécessaire dans votre scénario. Vérifiez aussi si les frais initiaux sont pris en compte dans le rendement. Une projection plus détaillée est utile seulement si elle repose sur des paramètres compréhensibles et contrôlables.
Pourquoi tester plusieurs scénarios et vérifier la commune ?
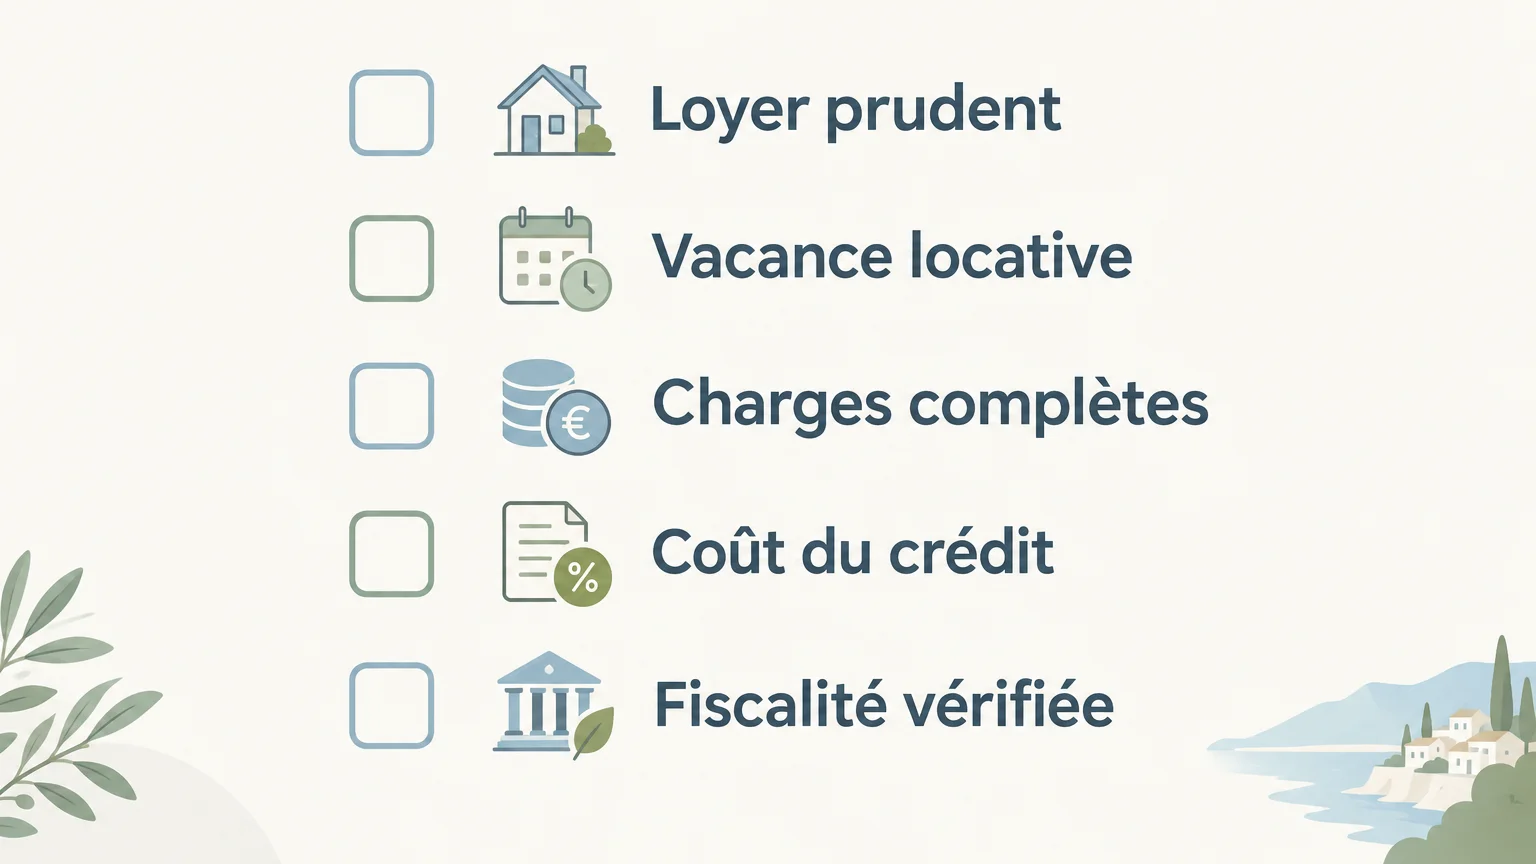
Une simulation unique reflète une seule série d’hypothèses. Testez au moins un scénario central et un scénario prudent, en modifiant le loyer, la vacance, les dépenses ou les conditions de crédit. Si le projet devient trop difficile à financer dès qu’une variable se dégrade, vous identifiez tôt une marge de sécurité insuffisante.
Les données locales peuvent servir de point de comparaison, sans remplacer une estimation propre au logement. L’édition de septembre 2026 du baromètre Pierria publiée sur data.gouv.fr estime un rendement brut médian de 5,7 % dans les 100 plus grandes villes françaises. Il s’agit d’une estimation statistique à l’échelle des villes, pas du rendement net d’un bien particulier. Retrouvez la méthode et le périmètre dans le baromètre de septembre 2026.
Comparez ensuite des logements situés dans des secteurs présentant des conditions locatives comparables. Examinez les loyers de biens similaires, les commodités, l’état du logement et les règles applicables au loyer. Pour un achat dans le neuf, vous pouvez aussi en savoir plus sur le meilleur investissement locatif neuf avant de construire vos hypothèses de prix et de location.
Comment intégrer la fiscalité et l’analyse du bien ?
La fiscalité dépend notamment du type de location et du régime retenu. Un simulateur peut donner un résultat très différent selon les options saisies. Vérifiez que l’outil précise l’année de ses règles et distingue bien la location meublée de la location non meublée. Pour les locations meublées, Service Public indique que les cotisations sociales dépendent notamment des recettes et du type de logement, avec des règles détaillées pour les revenus de 2025 et de 2026. Consultez les règles des locations meublées applicables à votre situation.
Le calcul financier ne résume pas le projet. Le type de logement, son agencement, ses besoins d’entretien et les locataires susceptibles de le rechercher influencent aussi sa pertinence. Pour les biens atypiques, l’investissement locatif et les avantages méconnus des biens atypiques peut ouvrir des pistes de réflexion, à confronter aux loyers observés et aux frais propres au logement.
Si vous envisagez un achat dans le neuf, nous pouvons vous accompagner dans l’étude d’un programme résidentiel, des garanties et des possibilités de personnalisation selon l’avancement du chantier. Pour examiner les mécanismes applicables à un projet, consultez les dispositifs d’investissement immobilier. Pour une démarche patrimoniale, vous pouvez également lire nos pistes pour constituer un patrimoine dans le neuf.
Retenir les bons repères avant d’acheter
Un simulateur d’investissement locatif est utile pour comparer des projets à partir d’hypothèses explicites. Saisissez le coût complet, les loyers, les charges, le financement et la fiscalité, puis confrontez le rendement au cash-flow. Enfin, vérifiez les données locales et le logement lui-même : une estimation cohérente aide à décider, mais ne remplace pas les vérifications concrètes.
Étudiez votre projet immobilier neuf
Une simulation prend tout son sens lorsqu’elle est confrontée aux caractéristiques réelles du logement et à vos objectifs. Sur la Côte d’Azur, nous développons des programmes résidentiels neufs et accompagnons les acquéreurs dans leur parcours d’achat, leurs solutions de financement et les possibilités de personnalisation.
Pour préciser votre recherche et échanger sur les critères d’un investissement dans le neuf, vous pouvez découvrir nos solutions pour investir dans l’immobilier neuf. Nous vous apportons des informations sur nos programmes et sur les garanties liées à l’achat d’un logement neuf.
Questions fréquemment posées
Un simulateur suffit-il pour choisir un bien locatif ?
Non, il fournit une projection à partir des informations saisies. Vérifiez aussi le logement, son environnement, la demande locative et les frais réels.
Quelles dépenses faut-il intégrer dans le calcul ?
Ajoutez les frais d’acquisition, les charges non récupérables, la taxe foncière, l’assurance, l’entretien et la gestion éventuelle. Prévoyez également une période sans loyer.
Quelle différence existe entre rendement et cash-flow ?
Le rendement rapporte les revenus locatifs au coût du projet selon une formule donnée. Le cash-flow mesure les entrées et sorties de trésorerie, crédit compris si le calcul l’intègre.
La fiscalité est-elle automatiquement calculée correctement ?
Pas nécessairement, car les résultats dépendent des paramètres et des règles incorporés à l’outil. Vérifiez l’année de mise à jour et confrontez l’estimation aux règles applicables à votre situation.
Comment Azur Réalisation peut-elle accompagner un projet dans le neuf ?
Nous présentons nos programmes résidentiels neufs sur la Côte d’Azur et accompagnons les acquéreurs dans les solutions de financement, les garanties et les possibilités de personnalisation pendant le chantier. Cet échange complète la simulation par des informations sur les logements envisagés.


