
Résumé : Acheter un logement neuf en VEFA peut réduire les frais d’acquisition et ouvrir l’accès au PTZ pour financer une résidence principale. Le budget doit aussi intégrer les coûts du crédit et les appels de fonds. Avant de signer, vérifiez les conditions du prêt, le calendrier contractuel et les garanties applicables.
Quel budget prévoir au-delà du prix affiché pour acheter un logement sur plan ? Les frais d’acquisition, le financement et les étapes de construction comptent dans le coût total. Pour mieux comprendre la protection liée à la construction, consultez Les garanties lors d’un achat en VEFA.
Pour un achat de logement neuf, les frais réduits et le Prêt à Taux Zéro peuvent alléger le plan de financement, mais sous des conditions différentes. En France, leur portée dépend notamment de la nature du bien, de votre situation et des règles applicables à la date de l’offre de prêt.
Quels frais d’acquisition prévoir dans le neuf ?
Le terme « frais de notaire » désigne plusieurs sommes, et non la seule rémunération du notaire. En VEFA, ils comprennent notamment les taxes, les formalités, les frais avancés pour l’acquéreur et la contribution de sécurité immobilière.
En 2026, la fiche Service Public vérifiée le 18 septembre indique des frais généralement compris entre 2 et 3 % du prix en VEFA, contre environ 7 à 8 % dans l’ancien. Cette estimation dépend du type de vente et du dossier. La fiche officielle sur la VEFA détaille leur composition.
Pour un achat neuf auprès d’un professionnel, les droits de mutation au taux réduit sont de 0,71 %, auxquels s’ajoute notamment la contribution de sécurité immobilière de 0,10 %. Ces taux ne représentent pas l’ensemble des frais. La page fiscale, mise à jour le 7 janvier 2026, précise aussi que le taux de TVA est généralement de 20 %, avec des cas soumis à un taux réduit. Les règles fiscales de l’achat neuf permettent de distinguer ces postes.
À titre d’ordre de grandeur, une estimation de 2 à 3 % sur un prix de 300 000 euros correspond à 6 000 à 9 000 euros de frais d’acquisition. Ajoutez séparément les coûts liés au crédit, tels que les frais de dossier, l’assurance emprunteur et la garantie du prêt lorsqu’ils s’appliquent. Demandez une estimation adaptée au logement et à votre montage financier.
Le PTZ peut-il compléter votre financement ?
Imaginez un primo-accédant qui achète son appartement pour y habiter. Le PTZ peut compléter son financement, mais il ne remplace pas à lui seul le prêt principal. L’éligibilité et le montant dépendent des ressources du foyer, de la composition du ménage, de la localisation et de l’opération.
Le logement doit devenir votre résidence principale, et le dispositif est soumis à des critères de ressources et de situation. En règle générale, il faut ne pas avoir été propriétaire de sa résidence principale pendant les deux années précédant la demande, sous réserve des exceptions prévues. La banque étudie aussi la capacité à financer le reste de l’achat.
Une évolution entrée en vigueur en 2025 a élargi le PTZ aux logements neufs individuels et collectifs sur l’ensemble du territoire français, selon les règles applicables aux offres émises jusqu’au 31 décembre 2027. Pour votre situation en 2026, vérifiez les critères actualisés auprès de la fiche PTZ de Service Public. Le panorama des règles du PTZ rappelle également son cadre réglementaire.
Chez Azur Réalisation, nous informons les acquéreurs sur les solutions de financement, sans présumer de leur éligibilité. Vous pouvez aussi consulter Le PTZ pour financer votre achat et Acheter un appartement neuf quand on est primo-accédant pour préparer votre projet.
Comment se déroule un achat en VEFA ?
À la réservation, examinez la description du logement, son prix, le délai prévisionnel et les conditions prévues au contrat. La signature de l’acte authentique chez le notaire formalise ensuite la vente. En VEFA, le prix est versé progressivement suivant l’avancement des travaux et les modalités prévues dans l’acte.
Conservez le contrat et ses annexes, puis rapprochez chaque appel de fonds du calendrier indiqué. Si une date, une prestation ou une caractéristique vous semble imprécise, demandez une clarification écrite avant de signer. Ce contrôle aide à distinguer le prix du bien des dépenses liées au prêt et à l’emménagement.
Le jour de la remise des clés, comparez le logement livré avec les documents contractuels et notez les éventuelles réserves. Cette étape ne remplace pas les garanties applicables après la réception, mais elle permet de consigner les défauts visibles à la livraison.
Quelles garanties protègent l’acquéreur ?
La garantie financière d’achèvement concerne l’achèvement de l’immeuble selon le mécanisme prévu pour l’opération. Chez Azur Réalisation, nous souscrivons cette garantie auprès d’organismes bancaires reconnus. Vérifiez sa mention dans les documents de vente et demandez au notaire de vous expliquer les pièces contractuelles propres au programme.
Après la réception, les garanties de construction se distinguent par leur durée et leur objet. Un guide notarial publié en 2026 présente la garantie de parfait achèvement pendant un an, la garantie de bon fonctionnement des équipements dissociables pendant deux ans et la garantie décennale pour certains dommages graves. Le détail des garanties en VEFA aide à comprendre ces périmètres.
Nous mentionnons des garanties de construction à 2 et 10 ans pour le logement neuf. Pour savoir quelle garantie concerne une anomalie précise, examinez sa nature, la date de réception et les conditions applicables. Vous pouvez consulter Les garanties d’un logement neuf pour mieux repérer les dispositifs évoqués.
Que vérifier avant de réserver votre logement ?
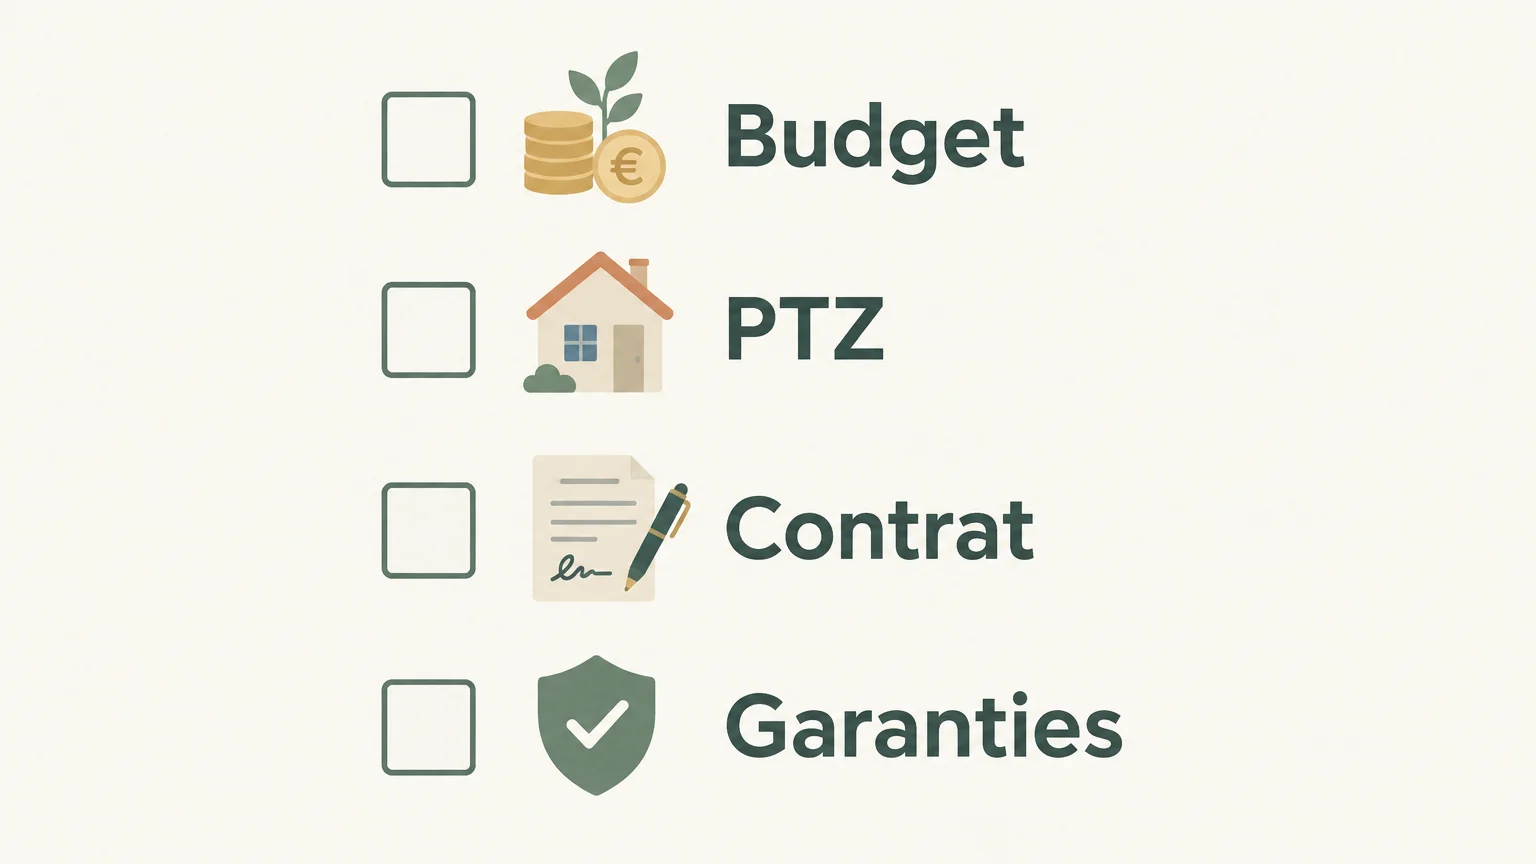
Avant de vous engager, rassemblez les informations qui déterminent le coût total et la protection de votre achat immobilier neuf. Une vérification structurée évite de confondre une aide possible, un frais d’acquisition et une garantie de construction.
- Budget total : distinguez le prix, les frais d’acquisition et les coûts du crédit.
- PTZ primo-accédant : vérifiez les ressources, l’usage en résidence principale et les critères applicables à votre foyer.
- Contrat VEFA : contrôlez la description du logement, le prix, les échéances et le délai de livraison.
- Garanties : repérez la garantie d’achèvement et les documents qui précisent les garanties de construction.
Si vous achetez pour y vivre, vérifiez aussi l’environnement, les commodités, les charges prévisionnelles et l’agencement. Chez Azur Réalisation, nous accompagnons les acquéreurs dans les questions de financement, de garanties et de personnalisation pendant l’avancement du chantier. Demandez des réponses précises sur le programme envisagé et conservez-les avec vos documents.
Un achat neuf à préparer sur plusieurs plans
Un achat de logement neuf associe le prix, les frais d’acquisition, le crédit et les protections prévues au contrat. Comparez les estimations, vérifiez votre éligibilité au PTZ et relisez les documents de VEFA avant de réserver. Pour chaque garantie, identifiez sa durée, son objet et la démarche à suivre en cas de problème.
Découvrir les programmes immobiliers neufs
Le choix d’un logement dépend autant de son emplacement et de son agencement que des conditions de financement et des garanties. Sur la Côte d’Azur, nous concevons des programmes résidentiels neufs et accompagnons les acquéreurs dans les étapes de leur projet.
Nous pouvons vous informer sur les solutions de financement, les garanties de construction et les possibilités de personnalisation prévues pendant le chantier. Consultez nos programmes immobiliers neufs pour repérer les opérations qui correspondent à votre recherche, puis demandez les informations contractuelles et de disponibilité propres au logement envisagé.
Questions fréquemment posées
Les frais d’acquisition sont-ils toujours réduits dans le neuf ?
Ils sont généralement plus faibles pour un achat en VEFA qu’en immobilier ancien. Le montant précis dépend de la vente et des frais composant votre dossier.
Le PTZ finance-t-il tout le prix du logement ?
Non, il intervient en complément du financement principal. Son attribution dépend notamment des ressources du foyer et de l’usage du logement comme résidence principale.
Un primo-accédant peut-il demander le PTZ pour un logement neuf ?
Oui, sous réserve de respecter les conditions du dispositif et celles de la banque. Vérifiez les critères applicables à votre situation avant de finaliser votre plan de financement.
À quoi sert la garantie financière d’achèvement ?
Elle vise l’achèvement de l’immeuble selon le mécanisme prévu pour l’opération. Consultez les documents de vente pour en vérifier la présence et les modalités.
Que faire si je constate un défaut à la livraison ?
Notez les défauts visibles dans les réserves lors de la remise des clés. Conservez les éléments utiles et suivez les démarches prévues par le contrat et les garanties applicables.


