
Résumé : En VEFA, la garantie financière d’achèvement protège l’acquéreur contre le risque qu’un promoteur ne puisse financer la fin des travaux. Elle mobilise les fonds nécessaires à l’achèvement si une défaillance financière survient, mais ne remplace ni l’examen du contrat ni les garanties couvrant les défauts après livraison. Vérifiez son justificatif auprès du notaire avant la vente.
Que se passe-t-il si le promoteur n’a plus les moyens de terminer le logement que vous achetez sur plan ? La VEFA et la garantie financière d’achèvement sont liées à cette question centrale. Pour comprendre le contexte d’une défaillance et ses conséquences, consultez aussi Les risques de dépôt de bilan d’un promoteur immobilier.
En France, l’achat en VEFA concerne un logement à construire ou en cours de construction. Le prix se règle par étapes, selon l’avancement des travaux, ce qui rend importante la garantie financière prévue pour l’opération. Le vendeur doit justifier d’une garantie d’achèvement ou, selon le mécanisme applicable, d’une garantie de remboursement. La fiche Service-Public sur la VEFA distingue ces deux protections et rappelle que la garantie prend fin lorsque l’immeuble est achevé.
À quoi sert la GFA lors d’un achat en VEFA ?
Imaginez que le chantier s’arrête parce que le vendeur ne peut plus régler les entreprises. La garantie financière d’achèvement, ou GFA, a précisément pour objet de financer les travaux nécessaires à l’achèvement de l’immeuble si le promoteur connaît une défaillance financière. Elle réduit ainsi le risque que l’acquéreur reste propriétaire d’un logement inachevé sans mécanisme de financement prévu.
En VEFA, vous achetez un bien immobilier qui n’est pas encore achevé. Le transfert de propriété et le paiement sont organisés au fur et à mesure de la construction, conformément au contrat. La GFA constitue donc une protection financière attachée à l’opération, apportée par un garant extérieur, par exemple un établissement bancaire, financier ou d’assurance.
Le Code de la construction et de l’habitation prévoit que le vendeur souscrit, avant la conclusion du contrat concerné, une garantie d’achèvement ou une garantie de remboursement. L’article L. 261-10-1 du CCH précise également que l’acquéreur peut mettre en œuvre la garantie d’achèvement en cas de défaillance financière. La garantie ne doit donc pas être confondue avec une simple promesse commerciale de livraison.
La GFA ne signifie pas pour autant que le garant reprend automatiquement la conduite du chantier. Son engagement porte sur le financement de l’achèvement, suivant les conditions prévues par les textes et l’acte de garantie. La réalisation pratique des travaux peut nécessiter des démarches supplémentaires et dépendre de la situation de l’opération.
Que couvre la garantie, et quelles sont ses limites ?
La GFA vise le risque de non-achèvement de l’immeuble causé par une défaillance financière du vendeur. Elle sert à financer la poursuite des travaux jusqu’à l’achèvement, dans le cadre défini pour l’opération. Pour vous, son intérêt principal est de disposer d’un mécanisme financier dédié si le promoteur ne peut plus assurer cette dépense.
Elle ne couvre pas indistinctement tous les problèmes liés à un logement neuf. Une malfaçon, un défaut de conformité, un retard sans défaillance financière ou un équipement défectueux relèvent de questions différentes. Selon la nature du problème et le moment où il apparaît, d’autres recours ou garanties peuvent être concernés.
La distinction est importante après la livraison. La GFA n’a pas le même objet que les garanties de construction, qui peuvent intervenir pour certains désordres signalés après réception. En cas de défaut apparent ou de non-conformité, comparez le logement livré avec les plans, la notice descriptive et les engagements de l’acte, puis signalez les problèmes selon les modalités applicables.
La garantie d’achèvement se distingue aussi de la garantie financière de remboursement. Cette dernière vise le remboursement des sommes versées si la vente est résolue pour défaut d’achèvement. Elle ne finance pas la fin du chantier de la même façon. Vérifiez donc quel mécanisme figure dans vos documents, plutôt que de supposer que toute garantie financière promet la livraison du logement.
Quels documents vérifier avant de signer ?
Avant l’acte authentique, demandez au notaire de vous expliquer la garantie prévue pour le programme et de vérifier son justificatif. Assurez-vous que le document concerne bien l’opération et l’immeuble que vous achetez. Relevez le nom du garant, l’identification du programme et les conditions de mise en œuvre décrites dans les pièces contractuelles.
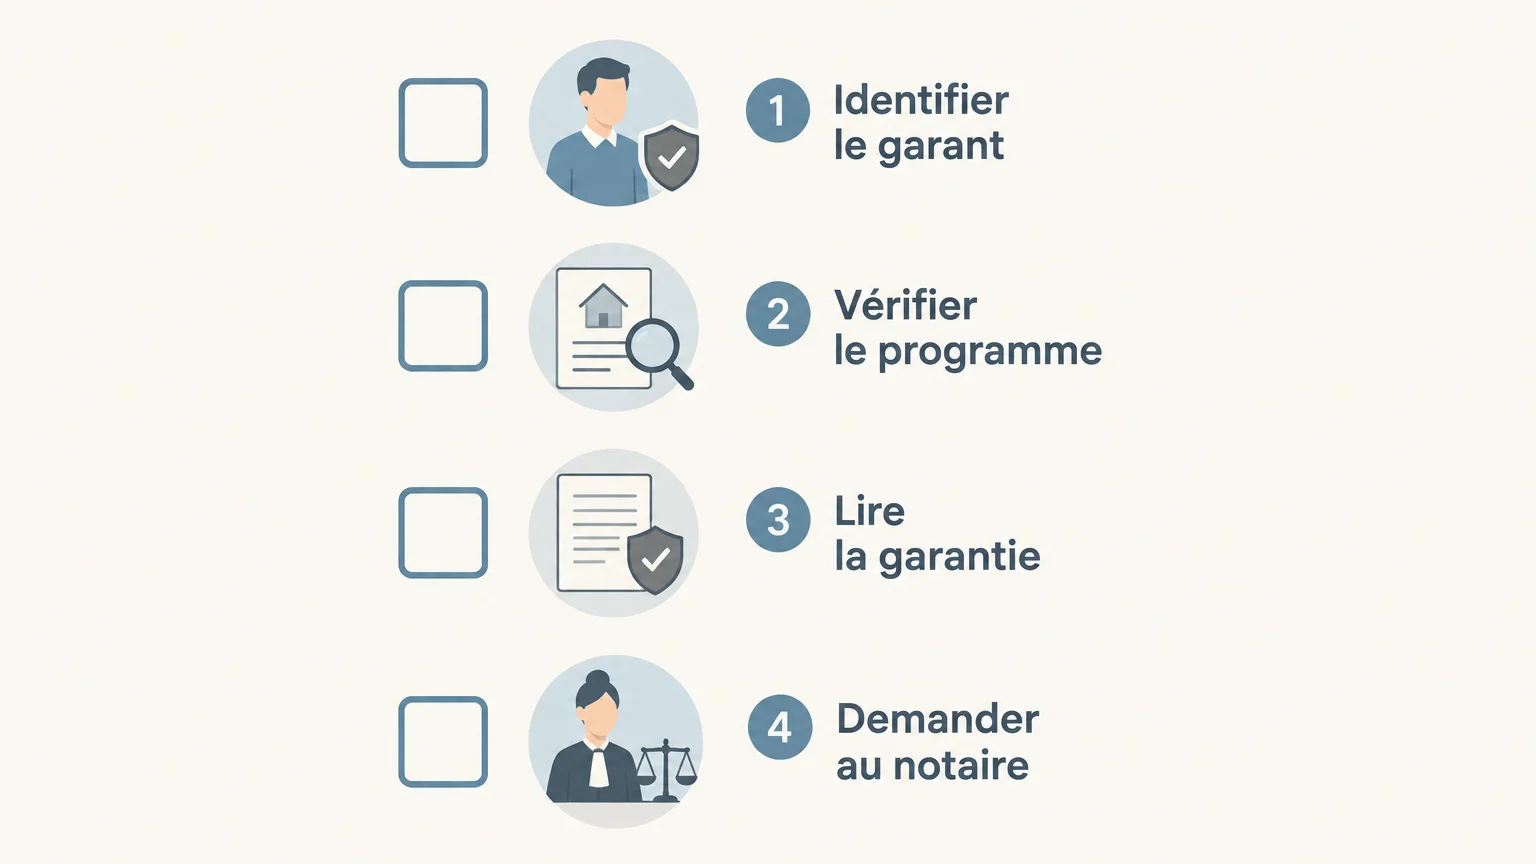
Pour rendre cette vérification concrète, posez des questions simples : la garantie concerne-t-elle l’ensemble de l’immeuble ou une partie déterminée ? Quel événement permet de la mettre en œuvre ? À qui adresser une demande, et quelles pièces joindre ? Les réponses doivent correspondre aux documents remis pour votre achat, car une présentation générale ne remplace pas les conditions contractuelles propres au programme.
Le cadre légal français a évolué pour prévoir une garantie apportée par un organisme tiers dans les opérations concernées, plutôt qu’une garantie reposant uniquement sur les ressources propres du vendeur. Les repères institutionnels sur la VEFA présentent l’ordonnance qui a modifié ce cadre. Pour un achat concret, demandez néanmoins au notaire de confirmer les pièces applicables à votre contrat.
Un promoteur peut aussi vous aider à comprendre le dossier avant la vente. Nous souscrivons une garantie financière d’achèvement pour nos opérations concernées et informons les acquéreurs sur les garanties liées à l’achat neuf. Pour mieux situer les responsabilités liées au projet, vous pouvez consulter Le rôle d’un promoteur immobilier.
La garantie ne porte pas sur vos choix de décoration ou de style intérieur, que vous pouvez travailler séparément. À ce sujet, vous pouvez consulter www.notesdestyles.com, tout en gardant les documents contractuels et les garanties au centre de vos vérifications.
Comment distinguer la GFA des autres garanties du neuf ?
Pour éviter les confusions, partez du risque concerné. La GFA porte sur le financement de l’achèvement en cas de défaillance financière. Les garanties de construction peuvent, elles, concerner certains désordres ou équipements après réception. L’assurance dommages-ouvrage répond encore à un objet spécifique lié à des dommages relevant de la garantie décennale.
Cette distinction aide à adresser votre demande au bon interlocuteur et à conserver les pièces utiles. Gardez le contrat de réservation, l’acte authentique, le justificatif de garantie, les plans et la notice descriptive. Lors de la livraison, consignez vos réserves par écrit et conservez une trace datée de vos échanges.
Si vous recherchez un interlocuteur capable de vous expliquer les étapes d’un achat neuf, notre accompagnement comprend des informations sur les solutions de financement, les garanties de construction et la GFA. Pour apprécier aussi le cadre global du logement neuf, consultez Les avantages de l’immobilier neuf.
À retenir avant votre achat sur plan
La GFA répond à un risque précis : l’impossibilité financière de terminer l’immeuble. Avant de signer, vérifiez le mécanisme indiqué dans vos documents, l’identité du garant, le programme couvert et les modalités de mise en œuvre avec le notaire. Gardez en tête que cette garantie ne remplace pas les protections relatives aux défauts, aux non-conformités ou aux désordres après livraison. Une lecture attentive du contrat vous permet de savoir quelle protection s’applique à chaque étape.
Découvrir les programmes immobiliers neufs
La compréhension des garanties est une étape importante, mais elle s’inscrit dans un projet plus large : choisir un logement, son emplacement et un programme correspondant à vos besoins. Nous accompagnons les acquéreurs dans leur parcours d’achat neuf, notamment pour comprendre les garanties et les possibilités de personnalisation pendant l’avancement du chantier.
Azur Réalisation développe des programmes résidentiels sur la Côte d’Azur, dans plusieurs communes des Alpes-Maritimes et du Var Est. Nos opérations comprennent des appartements, maisons et villas, selon les programmes. Pour examiner les logements proposés et préciser votre projet, découvrez nos programmes immobiliers neufs.
Questions fréquemment posées
La garantie financière d’achèvement est-elle obligatoire en VEFA ?
Le vendeur doit fournir une garantie financière prévue pour l’opération, qui peut être une garantie d’achèvement ou une garantie de remboursement selon le mécanisme applicable. Faites vérifier le justificatif par le notaire avant la signature de l’acte.
Qui fournit la GFA ?
La garantie est apportée par un garant extérieur au promoteur, par exemple un établissement bancaire, financier ou d’assurance. L’identité du garant doit figurer dans les documents de l’opération.
La GFA couvre-t-elle les malfaçons ?
Non, son objet principal est le financement de l’achèvement en cas de défaillance financière. Les malfaçons et les défauts après livraison relèvent d’autres garanties ou recours, selon leur nature.
La GFA garantit-elle une livraison à la date prévue ?
Elle ne constitue pas une garantie générale contre tout retard. Elle concerne le risque financier de non-achèvement, et son application dépend des conditions prévues pour l’opération.
Comment vérifier la GFA avant de signer un achat en VEFA ?
Demandez le justificatif de garantie et vérifiez qu’il identifie le garant et le programme concerné. Votre notaire peut vous aider à examiner la portée du document et les modalités de mise en œuvre.


